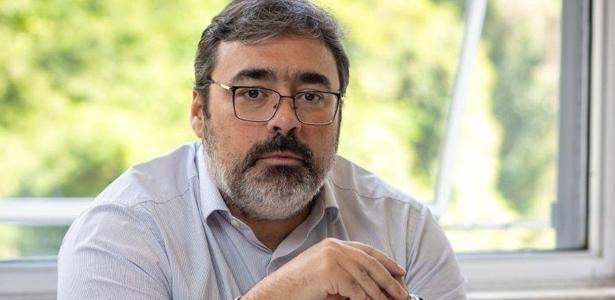
O debate econômico brasileiro, especialmente em ano eleitoral, voltou a girar em torno de um tema central: a permanência de juros elevados por período prolongado. Segundo o economista Manoel Carlos Pires, forte referência em política fiscal e pesquisador do Instituto Brasileiro de Economia da Fundação Getulio Vargas (Ibre-FGV), a solução passa por coordenação e confiança mútua entre governo e Banco Central do Brasil (BCB), numa agenda bem orquestrada de ajustes tanto fiscais como monetários.
Polarização econômica: quem deve ceder primeiro?
O cenário brasileiro está dividido. De um lado, setores produtivos, consumidores e parte da opinião pública denunciam o peso dos juros altos para o crescimento, o endividamento e a inadimplência de famílias e empresas. Do outro, economistas e agentes de mercado defendem que apenas a disciplina fiscal — com redução sustentada de déficits e controle do crescimento da dívida pública — permitirá ao Banco Central iniciar cortes mais expressivos nos juros. Para ambos, a chave seria o "outro lado" tomar a iniciativa.
Círculo vicioso da desconfiança: como romper?
Na análise de Manoel Carlos Pires, atual coordenador do Centro de Política Fiscal e Orçamento Público da FGV, o grande entrave é a falta de coordenação real. "Se o governo posterga ajustes à espera de cortes de juros, e o Banco Central resiste em reduzir a Selic pela incerteza fiscal, cria-se um ciclo de desconfiança que paralisa o país”, avalia. Ele exemplifica: ao tentar impulsionar a economia, o governo lança programas como o Desenrola e novas linhas de crédito, que acabam estimulando a demanda e dificultando uma necessária redução de juros.
Propostas e desafios do ajuste gradual
Pires destaca que grande parte das propostas de ajuste fiscal que circulam no momento — desvinculação do salário mínimo, revisão dos pisos constitucionais — preocupam-se mais com o cumprimento de metas numéricas do que com seus impactos reais sobre a sincronização das políticas econômicas. Para ele, a experiência histórica do país mostra que reformas fiscais radicais ou cortes abruptos de gastos são social e politicamente inviáveis. O mais realista seria um ajuste gradual, consistente e bem comunicado, de modo que o Banco Central possa calibrar a política monetária de acordo com o ciclo econômico e cortar os juros sem comprometer a estabilidade.
Rigidez orçamentária e indexação dificultam política monetária
Outro desafio destacado é a forte indexação de parte expressiva do gasto público, sobretudo via salário mínimo, que tem reajuste obrigatório pela inflação e impacto direto sobre o orçamento e a demanda agregada. Esse mecanismo torna os gastos públicos menos flexíveis e obriga o Banco Central a ser mais rígido na elevação dos juros, já que o aumento nos salários pode pressionar a inflação ainda mais.
Além disso, a estrutura da dívida pública, amparada por títulos pós-fixados (LFTs), faz com que o aumento da Selic aumente a renda dos detentores desses papéis, incentivando o consumo justamente quando a lógica monetária seria freá-lo. Programas de crédito direcionado, ainda pouco sensíveis à taxa básica, também complicam a eficácia da política do BCB.
Caminhos à frente: coordenação, gradualismo e transparência
Na visão de Pires, uma retomada sustentável do crescimento com queda estrutural nos juros exige romper com dogmas e buscar o "meio do caminho": ajuste fiscal gradual coordenado com cortes responsáveis nos juros, respeito ao regime de metas de inflação, mas sem rigidamente submeter toda a política fiscal à meta inflacionária. "Não há resposta simples, nem bode expiatório único. O essencial é a coordenação com transparência, previsibilidade e foco na qualidade do gasto público", conclui.
Para acompanhar outros debates fundamentais sobre economia brasileira, continue atento ao portal brazileconomy.world.